 by Yan Andrias
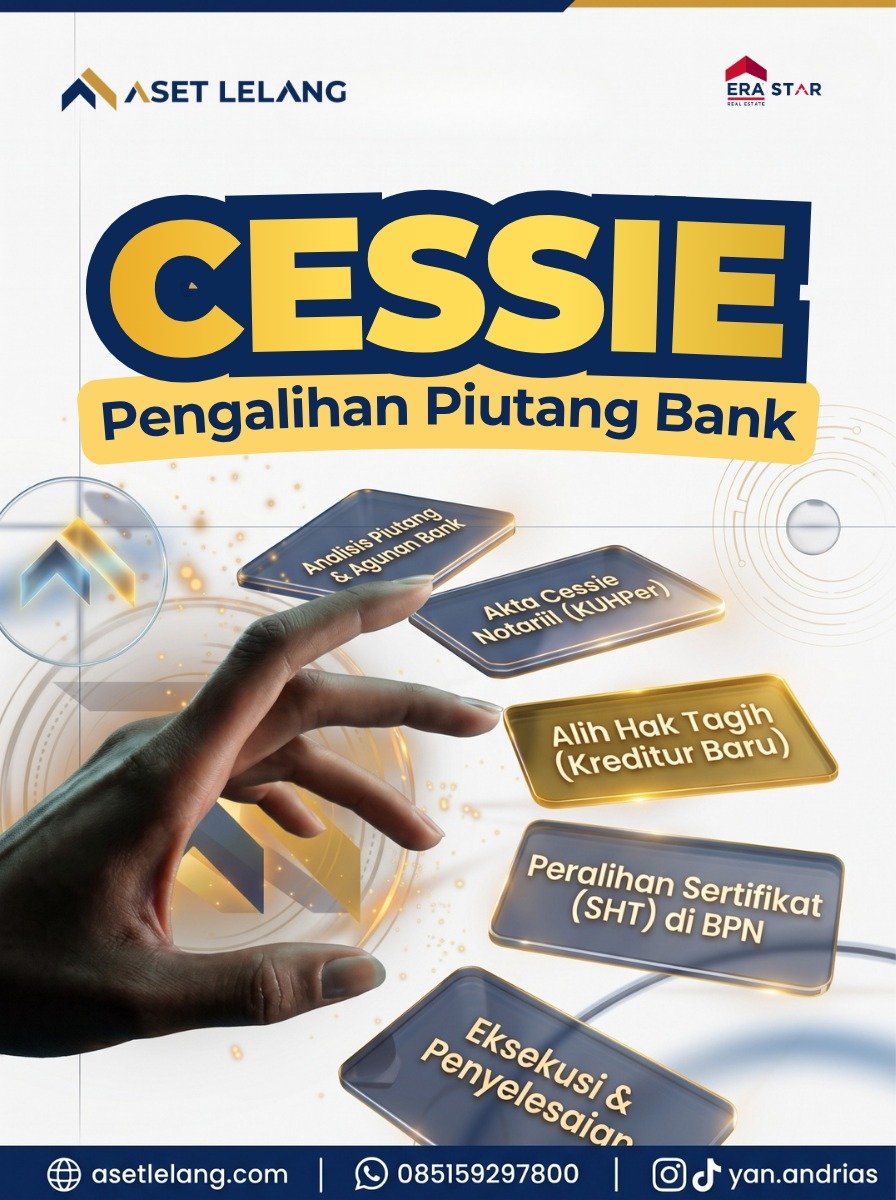
Dalam dunia investasi properti, terdapat berbagai cara untuk memperoleh aset selain melalui transaksi jual beli biasa maupun lelang. Salah satu mekanisme yang menarik untuk dipahami adalah cessie, yaitu pengalihan hak tagih dari kreditur lama kepada kreditur baru.
Cessie sering ditemukan dalam transaksi pengalihan piutang perbankan, termasuk piutang yang berasal dari fasilitas kredit bermasalah atau non-performing loan (NPL). Dalam kondisi tertentu, piutang tersebut memiliki jaminan berupa tanah, rumah, gedung, ruko, atau aset properti lainnya.
Bagi investor, transaksi cessie dapat membuka peluang untuk mengambil alih hak tagih atas suatu piutang yang dijamin dengan aset properti. Namun, mekanisme ini memiliki karakteristik hukum dan risiko yang berbeda dibandingkan membeli properti secara langsung.
Karena itu, sebelum mempertimbangkan investasi melalui cessie, penting untuk memahami apa yang sebenarnya dialihkan, bagaimana proses hukumnya, serta apa saja yang perlu diperiksa sebelum mengambil keputusan.
1. Apa Itu Cessie?
Cessie adalah mekanisme pengalihan piutang atas nama dari kreditur lama kepada pihak lain sebagai kreditur baru.
Secara sederhana, cessie merupakan proses pemindahan hak untuk menagih suatu utang dari satu pihak kepada pihak lainnya.
Contohnya:
- PT Bank A memberikan fasilitas kredit kepada PT B.
- Dalam perjalanannya, PT B mengalami kesulitan memenuhi kewajiban pembayaran.
- PT Bank A kemudian mengalihkan hak tagih atas piutang tersebut kepada PT C melalui mekanisme cessie.
- Setelah pengalihan dilakukan sesuai ketentuan hukum, PT C menjadi pihak yang berhak menagih piutang tersebut.
Dalam transaksi ini, hubungan utang-piutang pada prinsipnya tetap ada. Yang berubah adalah pihak kreditur yang memiliki hak tagih.
Dengan demikian, cessie bukan penghapusan utang dan bukan pula otomatis pemindahan kepemilikan aset yang dijadikan jaminan.
Dasar hukum cessie
Dasar hukum utama cessie terdapat dalam Pasal 613 Kitab Undang-Undang Hukum Perdata (KUHPerdata).
Ketentuan tersebut mengatur bahwa penyerahan piutang atas nama dilakukan melalui akta autentik atau akta di bawah tangan yang melimpahkan hak-hak atas piutang tersebut kepada pihak lain.
Agar pengalihan tersebut mempunyai akibat hukum terhadap debitur, pengalihan harus diberitahukan kepada debitur atau secara tertulis disetujui maupun diakui oleh debitur.
Artinya, investor perlu memastikan bukan hanya adanya kesepakatan pengalihan antara kreditur lama dan kreditur baru, tetapi juga pemenuhan ketentuan mengenai pemberitahuan kepada debitur.
2. Siapa Saja Pihak yang Terlibat dalam Transaksi Cessie?
Dalam transaksi cessie terdapat tiga pihak utama.
A. Cedent – Kreditur Lama
Cedent adalah pihak yang semula memiliki hak tagih dan kemudian mengalihkan piutangnya kepada pihak lain.
Contohnya:
- Bank.
- Perusahaan pembiayaan.
- Lembaga keuangan lainnya yang memiliki piutang yang dapat dialihkan.
B. Cessionaris – Kreditur Baru
Cessionaris adalah pihak yang menerima pengalihan hak tagih dari kreditur lama.
Pihak ini dapat berupa:
- Perusahaan investasi.
- Perusahaan yang bergerak di bidang pengelolaan aset.
- Badan usaha lainnya yang memenuhi persyaratan hukum.
- Pihak lain yang secara hukum dapat menerima pengalihan piutang tersebut.
Setelah pengalihan berlaku sesuai ketentuan, cessionaris memperoleh hak untuk menagih piutang yang dialihkan berdasarkan dokumen dan ruang lingkup pengalihan.
C. Cessus – Debitur
Cessus adalah pihak yang memiliki kewajiban membayar utang kepada kreditur.
Dalam contoh sebelumnya, PT B merupakan cessus. Setelah terjadi cessie, kewajiban pembayaran pada prinsipnya tetap ada, tetapi pembayaran harus ditujukan kepada pihak yang berhak menerima pembayaran sesuai pengalihan yang telah diberitahukan.
3. Mengapa Bank atau Perusahaan Pembiayaan Melakukan Cessie?
Pengalihan piutang dapat menjadi salah satu alternatif pengelolaan portofolio kredit dan penyelesaian piutang bermasalah.
Beberapa pertimbangan yang dapat melatarbelakanginya antara lain:
A. Pengelolaan Kredit Bermasalah
Ketika debitur mengalami kesulitan membayar kewajibannya, kreditur dapat mempertimbangkan berbagai langkah penyelesaian.
Salah satunya adalah mengalihkan hak tagih kepada pihak lain yang memiliki kemampuan atau strategi berbeda dalam mengelola piutang tersebut.
B. Restrukturisasi Portofolio Kredit
Bank atau lembaga pembiayaan dapat melakukan pengelolaan portofolio kredit sesuai kebijakan dan strategi bisnisnya.
Pengalihan piutang dapat menjadi salah satu instrumen yang dipertimbangkan dalam proses tersebut.
C. Optimalisasi Pengelolaan Aset
Piutang yang sulit ditangani melalui mekanisme penagihan biasa dapat dipertimbangkan untuk dialihkan kepada pihak yang bersedia mengambil alih hak tagih beserta risiko yang melekat.
Namun, tidak semua piutang bermasalah otomatis dapat atau akan dijual melalui cessie. Keputusan tersebut bergantung pada kebijakan kreditur, kondisi piutang, dokumen, dan ketentuan hukum yang berlaku.
4. Bagaimana Hubungan Cessie dengan Properti yang Menjadi Agunan Bank?
Bagian ini merupakan salah satu hal terpenting bagi investor properti.
Dalam pemberian kredit, bank sering meminta jaminan berupa aset properti. Jaminan tersebut dapat berupa tanah dan bangunan yang dibebani Hak Tanggungan.
Apabila piutang yang dijamin dengan Hak Tanggungan dialihkan melalui cessie, terdapat konsekuensi hukum terhadap hak jaminannya.
Pasal 16 Undang-Undang Nomor 4 Tahun 1996 tentang Hak Tanggungan mengatur bahwa apabila piutang yang dijamin dengan Hak Tanggungan beralih karena cessie, subrogasi, pewarisan, atau sebab-sebab lain, Hak Tanggungan tersebut ikut beralih karena hukum kepada kreditur baru.
Peralihan tersebut selanjutnya wajib dicatat pada Kantor Pertanahan.
Dengan demikian, apabila suatu piutang kredit dijamin dengan properti yang telah dibebani Hak Tanggungan, investor yang menerima pengalihan piutang dapat memperoleh kedudukan sebagai kreditur baru beserta hak jaminan yang mengikuti piutang tersebut, sepanjang persyaratan hukumnya terpenuhi.
Apakah membeli piutang melalui cessie berarti memiliki properti agunan?
Tidak.
Ini merupakan perbedaan mendasar yang harus dipahami.
Ketika investor membeli piutang melalui cessie, yang dialihkan adalah hak tagih, bukan kepemilikan tanah atau bangunan yang menjadi agunan.
Sebagai contoh:
- Bank memiliki piutang sebesar Rp10 miliar kepada debitur.
- Piutang tersebut dijamin dengan tanah dan bangunan milik debitur.
- Investor menerima pengalihan piutang melalui cessie.
- Investor menjadi kreditur baru atas piutang yang dialihkan, bukan otomatis menjadi pemilik tanah dan bangunan tersebut.
Apabila investor ingin memperoleh kepemilikan atas properti agunan, tetap diperlukan mekanisme hukum tersendiri yang sesuai dengan kondisi transaksi, misalnya penyelesaian melalui penjualan sukarela atau eksekusi jaminan berdasarkan ketentuan yang berlaku.
Dengan kata lain, cessie dapat menjadi jalan untuk memperoleh hak tagih beserta hak jaminan yang mengikutinya, tetapi bukan jalan pintas untuk langsung memiliki properti.
5. Bagaimana Proses Transaksi Cessie Dilakukan?
Setiap transaksi dapat memiliki prosedur dan dokumen yang berbeda. Namun, secara umum, proses pengalihan piutang dapat mencakup beberapa tahapan berikut.
Tahap 1: Identifikasi Piutang
Kreditur lama mengidentifikasi piutang yang akan dialihkan.
Investor perlu memperoleh informasi mengenai:
- Identitas debitur.
- Nilai pokok piutang.
- Bunga dan kewajiban lain sesuai perjanjian.
- Riwayat pembayaran.
- Status kredit.
- Jaminan yang terkait dengan fasilitas kredit.
Tahap 2: Pemeriksaan Dokumen Kredit
Sebelum transaksi dilakukan, calon penerima cessie perlu memeriksa dokumen yang menjadi dasar hubungan kredit.
Dokumen tersebut dapat meliputi:
- Perjanjian kredit atau pembiayaan.
- Perubahan atau addendum perjanjian.
- Bukti pencairan fasilitas kredit.
- Rekening koran atau riwayat pembayaran.
- Surat peringatan atau pemberitahuan wanprestasi.
- Dokumen jaminan.
- Dokumen pendukung lainnya.
Tujuannya adalah memastikan bahwa piutang yang akan dialihkan benar-benar ada, dapat diidentifikasi, dan memiliki dasar hukum yang jelas.
Tahap 3: Penilaian Nilai dan Risiko Piutang
Investor melakukan analisis terhadap nilai piutang dan peluang penyelesaiannya.
Penilaian tidak cukup hanya melihat besarnya utang. Perlu dipertimbangkan pula:
- Kemampuan debitur memenuhi kewajiban.
- Nilai dan kondisi jaminan.
- Status hukum jaminan.
- Biaya penanganan dan penyelesaian.
- Potensi sengketa.
- Jangka waktu penyelesaian.
Tahap 4: Kesepakatan Pengalihan Piutang
Apabila kedua pihak sepakat, kreditur lama dan calon kreditur baru menyusun perjanjian pengalihan piutang.
Pengalihan piutang atas nama harus dituangkan dalam akta autentik atau akta di bawah tangan sebagaimana diatur dalam Pasal 613 KUHPerdata.
Dokumen tersebut harus menjelaskan secara jelas piutang yang dialihkan, para pihak, ruang lingkup hak yang diserahkan, serta ketentuan transaksi lainnya.
Tahap 5: Pemberitahuan kepada Debitur
Pengalihan piutang harus diberitahukan kepada debitur atau secara tertulis disetujui maupun diakui oleh debitur agar mempunyai akibat hukum terhadap debitur sebagaimana dimaksud dalam Pasal 613 KUHPerdata.
Pemberitahuan ini penting untuk memastikan debitur mengetahui pihak yang berhak menerima pembayaran setelah pengalihan.
Tahap 6: Pengurusan Peralihan Hak Tanggungan
Apabila piutang yang dialihkan dijamin dengan Hak Tanggungan, peralihan Hak Tanggungan perlu dicatat pada Kantor Pertanahan sesuai ketentuan Pasal 16 UU Hak Tanggungan.
Tahapan ini penting untuk memberikan kepastian mengenai kedudukan kreditur baru dalam administrasi jaminan pertanahan.
6. Apa Peluang Investasi Cessie bagi Investor Properti?
Cessie dapat menjadi salah satu alternatif investasi bagi investor yang memiliki pengalaman dalam analisis aset, penanganan piutang, dan penyelesaian transaksi yang kompleks.
Peluangnya bukan semata-mata membeli properti dengan harga lebih rendah, melainkan memperoleh hak tagih yang memiliki jaminan aset tertentu dan kemudian mengelola penyelesaiannya secara terukur.
Beberapa peluang yang dapat dipertimbangkan antara lain:
A. Mengambil Alih Piutang yang Dijamin Properti
Investor dapat mempelajari portofolio piutang yang memiliki jaminan berupa tanah, rumah, ruko, gedung komersial, atau aset properti lainnya.
Nilai properti menjadi salah satu faktor dalam analisis, tetapi tidak dapat berdiri sendiri sebagai dasar keputusan.
B. Mengembangkan Strategi Penyelesaian Piutang
Setelah memperoleh hak tagih, kreditur baru dapat mengevaluasi strategi penyelesaian sesuai dokumen dan ketentuan hukum.
Alternatifnya dapat mencakup:
- Penagihan dan penyelesaian kewajiban.
- Negosiasi penyelesaian dengan debitur.
- Restrukturisasi apabila memungkinkan dan disepakati.
- Penjualan sukarela atas agunan melalui mekanisme yang sah.
- Eksekusi jaminan melalui prosedur hukum yang berlaku apabila persyaratannya terpenuhi.
Setiap strategi memiliki konsekuensi, biaya, waktu, dan risiko yang berbeda.
C. Memperoleh Peluang dari Portofolio Aset Perbankan
Dalam transaksi tertentu, piutang dapat ditawarkan sebagai bagian dari portofolio yang lebih besar.
Investor yang memiliki kapasitas finansial dan kemampuan analisis dapat mempertimbangkan pengambilalihan portofolio tersebut setelah melakukan pemeriksaan menyeluruh terhadap setiap piutang dan jaminannya.
Namun, pembelian portofolio tidak boleh hanya didasarkan pada total nilai nominal piutang. Kualitas dokumen, nilai jaminan, status debitur, dan peluang pemulihan perlu dianalisis satu per satu.
7. Risiko yang Harus Diperhatikan Sebelum Membeli Piutang Melalui Cessie
Walaupun dapat membuka peluang investasi, cessie bukan transaksi tanpa risiko.
Investor perlu memahami bahwa nilai nominal piutang tidak selalu mencerminkan nilai ekonomis yang dapat dipulihkan.
Berikut beberapa risiko penting.
A. Risiko Legalitas Dokumen
Dokumen kredit, akta cessie, dan dokumen jaminan harus diperiksa secara menyeluruh.
Ketidaklengkapan atau ketidaksesuaian dokumen dapat memengaruhi kemampuan kreditur baru dalam menjalankan haknya.
B. Risiko Status Hak Tanggungan
Investor perlu memastikan apakah jaminan benar-benar telah dibebani Hak Tanggungan, bagaimana peringkatnya, dan apakah terdapat catatan atau persoalan hukum lain.
Jangan menganggap seluruh piutang yang disebut memiliki agunan properti otomatis memiliki jaminan yang sempurna dan dapat langsung dieksekusi.
C. Risiko Nilai Properti
Nilai properti yang menjadi agunan dapat berbeda dari nilai pasar yang diperkirakan investor.
Kondisi bangunan, lokasi, akses, status penguasaan, dan permintaan pasar dapat memengaruhi nilai realisasi aset.
D. Risiko Sengketa dengan Debitur atau Pihak Ketiga
Debitur dapat mengajukan keberatan atau terdapat pihak lain yang memiliki kepentingan hukum atas objek jaminan.
Karena itu, pemeriksaan terhadap riwayat perkara, penguasaan properti, dan dokumen kepemilikan menjadi bagian penting dari proses uji tuntas.
E. Risiko Waktu dan Biaya Penyelesaian
Penyelesaian piutang tidak selalu berlangsung cepat.
Investor perlu memperhitungkan biaya hukum, administrasi, penilaian aset, pemeliharaan, serta kemungkinan biaya proses penyelesaian lainnya.
Keputusan investasi harus memperhitungkan skenario yang realistis, termasuk kemungkinan penyelesaian memerlukan waktu lebih panjang daripada perkiraan awal.
8. Checklist Due Diligence Sebelum Melakukan Transaksi Cessie
Sebelum menandatangani perjanjian pengalihan piutang, investor sebaiknya melakukan pemeriksaan menyeluruh.
Berikut beberapa hal yang perlu diperhatikan.
| Aspek pemeriksaan | Hal yang perlu diperiksa |
|---|---|
| Identitas kreditur | Kewenangan pihak yang mengalihkan piutang |
| Identitas debitur | Identitas dan status hukum debitur |
| Dokumen kredit | Perjanjian kredit, addendum, dan bukti pencairan |
| Nilai piutang | Pokok, bunga, pembayaran, dan rincian kewajiban |
| Status wanprestasi | Dasar dan bukti terjadinya cidera janji |
| Akta cessie | Kejelasan objek dan ruang lingkup pengalihan |
| Pemberitahuan | Bukti pemberitahuan kepada debitur |
| Sertifikat properti | Kesesuaian data pertanahan dan kepemilikan |
| Hak Tanggungan | Keberadaan, peringkat, dan pencatatan peralihan |
| Sengketa | Pemeriksaan perkara dan klaim pihak ketiga |
| Penguasaan aset | Kondisi fisik dan siapa yang menguasai properti |
| Strategi penyelesaian | Alternatif, biaya, waktu, dan risiko realisasi |
Pemeriksaan tersebut sebaiknya melibatkan tenaga hukum, notaris atau PPAT sesuai kewenangannya, serta tenaga penilai independen apabila diperlukan.
9. Perbedaan Cessie dengan Membeli Properti Melalui Lelang
Cessie dan lelang merupakan dua mekanisme yang berbeda.
Cessie berfokus pada pengalihan hak tagih dari kreditur lama kepada kreditur baru. Sementara itu, lelang merupakan mekanisme penjualan barang atau hak tertentu melalui prosedur lelang yang berlaku.
Perbedaannya dapat dilihat berikut ini:
| Aspek | Cessie | Lelang properti |
|---|---|---|
| Objek transaksi | Hak tagih atas piutang | Properti atau hak yang dilelang |
| Pihak yang menerima | Kreditur baru | Pemenang lelang |
| Dasar transaksi | Pengalihan piutang | Pelaksanaan lelang |
| Hak yang diperoleh | Hak tagih dan hak terkait yang mengikuti sesuai hukum | Hak atas objek lelang sesuai ketentuan dan penyelesaian peralihan |
| Tujuan | Mengambil alih hak kreditur | Memperoleh objek yang dijual melalui lelang |
Dengan demikian, investor yang membeli piutang melalui cessie belum tentu akan menjadi pemilik properti agunan.
Sebaliknya, investor yang membeli properti melalui lelang memperoleh objek yang dilelang berdasarkan prosedur dan ketentuan lelang, bukan mengambil alih posisi kreditur melalui cessie.
Keduanya dapat menjadi bagian dari strategi investasi aset perbankan, tetapi memerlukan analisis dan persiapan hukum yang berbeda.
10. Mengapa Pendampingan Profesional Penting dalam Transaksi Cessie?
Transaksi cessie dapat melibatkan dokumen kredit, perjanjian pengalihan, jaminan kebendaan, status pertanahan, serta kemungkinan sengketa.
Karena itu, investor sebaiknya tidak hanya melihat nilai piutang dan nilai properti yang menjadi agunan.
Pemeriksaan perlu mencakup aspek hukum, administrasi, finansial, dan kondisi fisik aset.
Aset Lelang, sebagai bagian dari ERA Star, berfokus pada konsultasi dan pendampingan terkait aset properti perbankan dan properti lelang.
Dalam konteks transaksi yang melibatkan properti sebagai jaminan, beberapa aspek yang perlu diperhatikan meliputi:
- Identifikasi aset dan dokumen pendukung.
- Analisis awal terhadap karakteristik properti.
- Koordinasi pemeriksaan dokumen dengan pihak profesional terkait.
- Pertimbangan strategi penyelesaian aset.
- Pendampingan sesuai ruang lingkup pekerjaan dan kesepakatan dengan klien.
Untuk kebutuhan hukum yang bersifat spesifik, pemeriksaan dan pelaksanaan transaksi tetap perlu melibatkan advokat, notaris, PPAT, atau profesional lain sesuai kewenangannya.
Kesimpulan
Skema Cessie properti bank adalah salah satu jalur investasi tercanggih bagi investor yang menginginkan imbal hasil tinggi (high yield) dengan modal terukur. Dengan memahami kedudukan hukum berdasarkan Pasal 613 KUHPerdata, menjalankan alur administrasi legal secara tertib, serta mengantisipasi mitigasi risiko lapangan, akuisisi Cessie dapat memberikan keuntungan finansial yang sangat menguntungkan.
watermarked_img_12872830579817569145.jpg
Bermitra dengan konsultan profesional dan tim hukum berpengalaman akan memastikan seluruh rangkaian transaksi Cessie Anda berjalan aman, sah secara hukum, dan efisien.
watermarked_img_12872830579817569145.jpg
Ingin Berinvestasi Piutang Properti Cessie Bank secara Safe & Profitable?
Dapatkan konsultasi legalitas gratis, rekomendasi katalog Cessie potensial, dan pendampingan end-to-end bersama tim spesialis dari Aset Lelang & ERA Star.
- Website: www.asetlelang.com
- Layanan & Konsultasi: Hubungi Tim Specialist Aset Lelang
AMAN | MURAH | BERPENGALAMAN
Disclaimer: Artikel ini disusun untuk tujuan edukasi dan informasi umum, bukan sebagai nasihat hukum mutlak. Transaksi Cessie piutang tunduk pada ketentuan hukum perdata, undang-undang Hak Tanggungan, dan regulasi perbankan yang berlaku. Calon investor sangat disarankan melakukan legal due diligence mandiri serta berkonsultasi dengan profesional hukum pertanahan sebelum menyetorkan dana transaksi.